“Simpanan ada, tapi kumpul tu lama. Sayang kalau habis untuk satu bil hospital.”
Perlindungan medical card mengikut keperluan dan bajet anda.

Membantu menampung bil hospital. Mengurangkan beban pada simpanan. Lebih bersedia bila perlukan rawatan.
Cuba jujur dengan diri sendiri...
Simpanan ada. Company pun ada cover. Tapi bila keluarga perlukan rawatan, anda nak tahu persediaan yang ada benar-benar sesuai.
“Simpanan ada, tapi kumpul tu lama. Sayang kalau habis untuk satu bil hospital.”
“Company memang ada cover. Tapi terus terang, saya pun tak tahu cukup ke tak kalau kena masuk hospital.”
“Kalau anak kena masuk wad, memang nak duduk temankan dia. Tak nak masa tu sibuk fikir macam mana nak bayar bil.”
“Nak ambil, tapi tak tahu nak pilih yang mana. Takut bayar tiap bulan, tapi sendiri tak faham apa yang cover.”
Ini yang ramai tak sedar...
Semasa anda menjalani rawatan, kehidupan keluarga tetap perlu diuruskan.
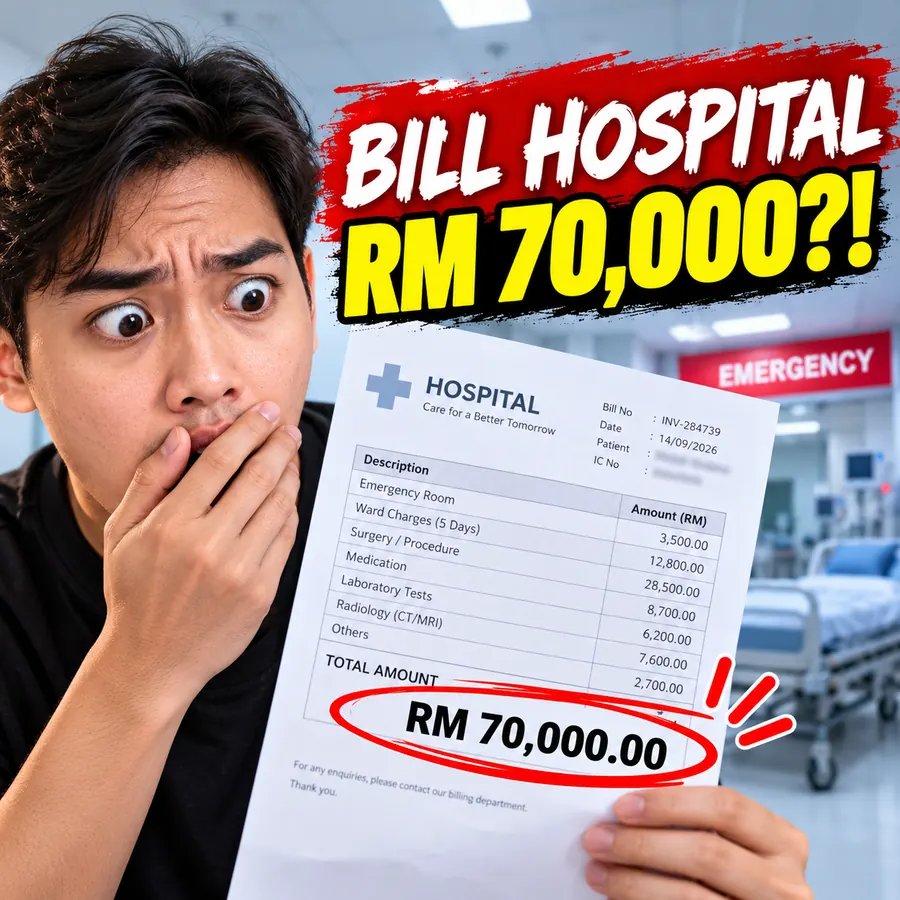
Duit yang lama dikumpul ada perancangannya. Bila kos rawatan perlu dibayar sendiri, simpanan untuk pendidikan anak atau persaraan mungkin perlu digunakan. Ansuran rumah dan belanja keluarga pula tetap berjalan.
Apabila kos ditanggung sendiri
Komitmen tetap berjalan. Jadi, apa yang boleh membantu anda menampung kos rawatan?
Perlindungan perubatan tambahan kepada pelan takaful keluarga. Mari lihat manfaat untuk rawatan yang layak sebelum, semasa dan selepas rawatan di hospital.
Ujian, rundingan doktor, rawatan dan ubat yang layak dalam tempoh 90 hari sebelum kemasukan hospital.
Caj hospital, pembedahan, pakar bius dan lawatan pakar bagi rawatan yang layak.
Faedah bilik sehingga RM200 atau RM300 sehari. Rawatan ICU mengikut caj yang layak dan had tahunan.
Rawatan kanser dan dialisis buah pinggang tanpa perlu bermalam di wad, mengikut had serta syarat pelan.
Antaranya denggi, influenza dan fisioterapi tertentu. Tidak semua rawatan klinik dilindungi.
Rawatan susulan yang berkaitan sehingga 180 hari bagi keadaan tidak serius, atau 365 hari bagi keadaan serius yang ditakrifkan.
Ada juga manfaat tambahan melalui Health Wallet. Bonus kerana tiada tuntutan boleh digunakan untuk manfaat kesihatan tertentu apabila syarat dipenuhi. Kita boleh semak butirannya semasa perbincangan.
Bandingkan had rawatan, manfaat bilik dan bonus Health Wallet. Untuk bayaran bulanan, saya bantu semak quotation yang sesuai dengan anda.
Bonus apabila tiada tuntutan tertakluk kepada syarat dan maksimum 10 kali. Bonus ini untuk manfaat kesihatan yang layak, bukan wang tunai untuk dikeluarkan.
Saya bantu cadangkan pelan ikut keperluan dan bajet anda. Tak perlu pilih pelan sendiri untuk mula bertanya.
Had tahunan ialah had perbelanjaan rawatan yang layak, bukan wang tunai yang diterima. Tiada had seumur hidup.
Untuk pilihan ini, anda perlu bayar sendiri RM500 pertama bagi rawatan yang dikenakan deduktibel. Pelan membayar baki kos yang layak, mengikut had dan syaratnya.
Contoh ini mengandaikan bayaran awal RM500 belum dipenuhi, had tahunan masih mencukupi dan tiada caj lain yang tidak dilindungi.
Contoh ini mengandaikan rawatan memenuhi syarat manfaat, had masih tersedia dan had bahagian kos sendiri bagi tahun perlindungan itu belum dipenuhi.
Contoh di atas ialah ilustrasi perkongsian kos. Caj yang tidak dilindungi, had manfaat dan keputusan tuntutan boleh mengubah jumlah sebenar yang perlu dibayar.
Deposit dan caj yang tidak dilindungi juga mungkin perlu dibayar. Jumlah sebenar bergantung pada rawatan dan keputusan tuntutan.
Jawapan ringkas untuk soalan utama. Nak tahu lebih lanjut? Kita boleh bincang.
Saya bantu semak quotation untuk pelan asas dan medical card anda. Bayaran tidak dijamin kekal; caj perlindungan meningkat mengikut umur dan kadarnya boleh disemak dengan notis bertulis 30 hari. Bayaran tambahan mungkin diperlukan. Kita semak jumlah sebenar dan kecukupan pelan bersama-sama.
Semak hospital dan doktor panel AIA. Hospital panel memohon surat jaminan (GL), tertakluk kepada kelulusan dan syarat sijil. Deposit atau kos sendiri masih boleh ada.
Hospital bukan panel memerlukan bayaran dahulu sebelum memohon bayaran balik, tertakluk kepada kelulusan tuntutan.
Boleh hubungi saya untuk panduan atau AIA PUBLIC di 1300 88 8922. Jika kecemasan, dapatkan rawatan segera tanpa menunggu balasan saya.
Ada tempoh menunggu: secara umum 30 hari, kecuali kecederaan yang dilindungi, atau 120 hari bagi penyakit tertentu. Kanser, dialisis dan komplikasi kehamilan mempunyai syarat berasingan. Saya bantu semak tempoh dalam sijil anda; pelan aktif tidak bermaksud semua rawatan boleh dituntut terus.
Nyatakan keadaan kesihatan dan rawatan sedia ada dengan tepat. AIA PUBLIC Takaful akan menilai permohonan; penyakit sedia ada tidak dilindungi secara automatik. Semak keputusan, pengecualian dan kos rawatan yang tidak dilindungi sebelum meneruskan.
Selepas kelahiran, umur kemasukan ialah 14 hari hingga 60 tahun, tertakluk kepada kelulusan. Perlindungan hingga umur 70 atau 80 tahun mengikut pelan asas, dengan sambungan automatik hingga 100 tahun jika baki akaun mencukupi untuk caj pelan.
Bukan semua rawatan klinik dilindungi. Pelan 300 ada manfaat klinik tertentu melalui Health Wallet, mengikut had dan baki yang tersedia.
Bersalin biasa tidak dilindungi. Pelan 300 meliputi komplikasi kehamilan tertentu sehingga RM10,000 seumur hidup, selepas satu tahun dari tarikh sijil atau perlindungan bermula, yang mana lebih lewat.
Tak perlu faham semua istilah untuk mula bertanya.
Selepas awak isi borang dan hantar mesej melalui WhatsApp, saya akan terangkan pelan yang saya tawarkan, manfaat dan anggaran bayarannya. Mana yang kurang jelas, awak boleh tanya terus.
Kongsi maklumat ringkas supaya Afiq boleh bantu semak pilihan dan jawab perkara yang anda nak faham.